
Banner
रुग्ण अर्थतन्त्र सुधार्ने अवसर

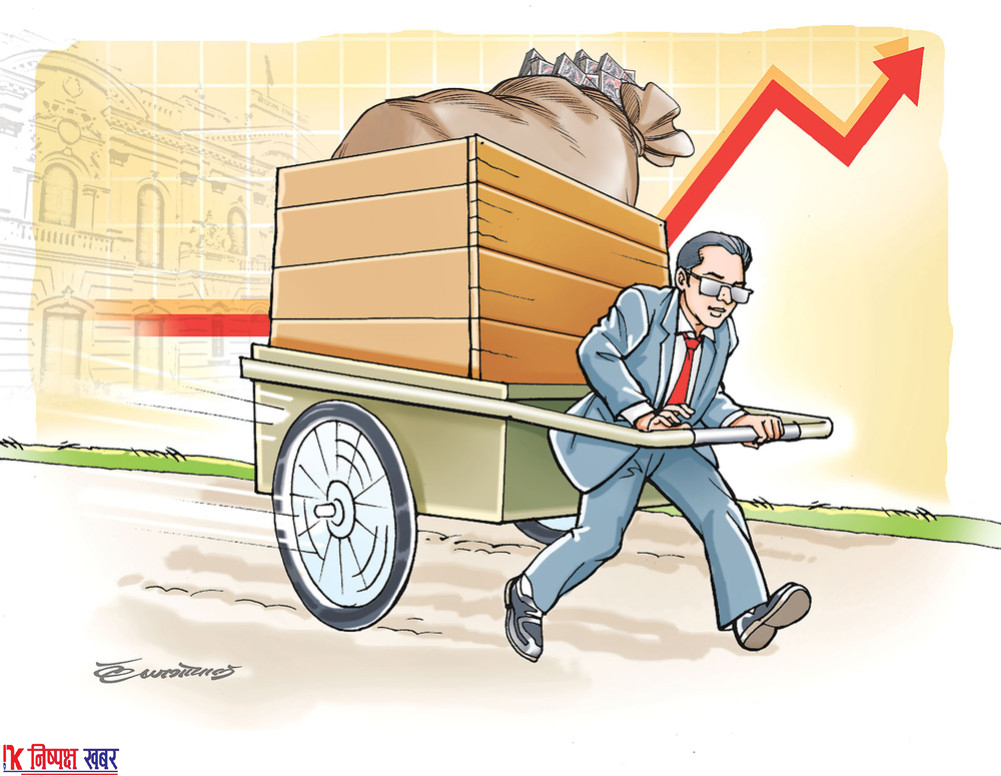
नेपाल विश्वकै दुई विशाल मुलुकबीच अवस्थित छ । ती दुई मुलुकका अर्थतन्त्र भीमकाय पहाडजस्तै स्थिर छन् । यी दुई बलिया देशबीचको कसिलो डोरीमा स्थिर अर्थतन्त्र चलिरहँदा नेपाल कमजोर रूपमा धर्मराएर हिँड्दै छ । नेपाल भौगोलिक रूपमा समृद्ध छ । प्रचुर सम्भावना बोकेको छ । तर, पनि चर्को व्यापार घाटा बेहोरिरहेको छ ।
युवा पलायनको अवस्था जर्जर छ । युवा पलायन हुनुमा राजनीतिक र दलीय स्वार्थ प्रमुख कारण रहेका छन् । राजनीतिक दलहरूको निहित स्वार्थ, प्रचारबाजी, अनुचित पूर्वाधारले बढाएको ऋण भार, चरम भ्रष्टाचारका कारण युवा विदेश पलायन भइरहेका छन् । र, यही कारण नेपालको अर्थतन्त्र रुग्ण बनेको छ । थिलथिलो भएको छ ।
अर्थतन्त्रको सुधार राजनीतिक दलका अतिरञ्जित नाराले हुँदैन । समृद्धिको रटानले हुँदैन । घाँटीको नसा फुट्ने भाषण पनि समृद्धिको आधार बन्न सक्दैन । समृद्धि व्यवहारमा देखिनुपर्छ । कामले पुष्टि हुनुपर्छ । यसलाई समयसापेक्ष आर्थिक तथा मौद्रिक नीतिले सुधार गर्न सकिन्छ । सम्भावनालाई यथार्थमा बदल्न देशको पुँजी बजारमा गहिरो सुधार आवश्यक छ ।
अहिलेको अवस्थामा नेपाल स्टक एक्सचेन्ज (नेप्से) सीमित जनताको पहुँच, न्यून तरलता, कमजोर प्रविधि र अपारदर्शी नियमन प्रणालीबाट ग्रस्त छ । विश्व बैंकको अध्ययनअनुसार आर्थिक वृद्धिको दिगो आधार तयार पार्न पुँजी बजारको गहिरो र समावेशी विकास अपरिहार्य हुन्छ । नयाँ उद्यम विशेष गरी स्टार्टअपहरूले बैंकबाट ऋण पाउन नसक्ने अवस्थामा सेयर बजारमा जान सक्ने वातावरण निर्माण गर्न सक्नुपर्ने थियो । तर, अहिलेको संरचनाले यस्ता संस्थालाई प्रवेश दिन सक्दैन । किनकि यसमा प्रविधिका साथसाथै राष्ट्र बैंकको नीति पनि बाधक देखिन्छ ।
युरोपले १५० वर्ष लगाएर गरेको विकासमा चीनले ४० वर्षमै कायापलट गरिदियो । र, आफूलाई विश्व बजारमा अब्बल प्रतिस्पर्धीका रूपमा स्थापित गरिदियो । यसको कारण के हो ? गरिबीको रेखामुनि रहेको चीन आज आधुनिक वित्तीय सुशासन, प्रविधिमैत्री बैंकिङ प्रणाली कायम गर्दै विश्वकै पुँजीगत लगानीको केन्द्रबिन्दु बनेको छ । तर, त्यसो हुँदा पनि विदेशी लगानीको अनुपातमा चिनियाँ जनताकै लगानीले चीन बनेको तथ्यांक छ । देङ सियाओ पिङले सन् १९७८ मा तेस्रो उच्चस्तरीय राजनीतिक बैठक आह्वान गर्ने बेलामा चीन संसारकै गरिब मुलुकको सूचीमा थियो । सन् १९७९ मा २७० अमेरिकी डलर प्रतिव्यक्ति आय भएको चीन सन् २०२४ सम्म कसरी १३ हजार ४४५ अमेरिकी डलर पुर्याउन सफल भयो ? नेपालको हालको आर्थिक संरचना चीनको सन् १९७८ को अवस्थाजस्तै कृषि निर्भर, राज्यप्रधान, निजी क्षेत्र कमजोर र वित्तीय प्रणाली अपरिपक्व छ ।
सहुलियत र निगरानीसहितको विशिष्ट ऋण र पुनरावृत्त कार्यक्रममार्फत साना, मझौला कृषि व्यवसायलगायत निर्यात उन्मुख उद्योगका खुला मौद्रिक नीति कार्यान्वयन हुन जरुरी छ । गैरउत्पादक क्षेत्रमा फसेको बैंक ऋणलाई निकासा दिने र अत्यधिक जोखिमलाई निरुत्साहित गर्न ऋण जोखिममाथि कडा निर्देशिका ल्याउन जरुरी छ । राष्ट्र बैंकले ‘काउन्टरसाइक्लिकल क्यापिटल बफर’ का रूपमा ‘म्याक्रोप्रुडेन्सियल’ उपकरण प्रस्तुत गर्न जरुरी छ । यसले बैंकहरूलाई अत्यधिक जोखिम क्षेत्रमा ऋण प्रवाह गर्नबाट वञ्चित गर्छ । विश्वव्यापी आर्थिक संकटको प्रतिरक्षात्मक कानुन ‘बासिल फ्रेमवर्क’ तृतीय दस्तावेजअनुसार बैंकका ऋणलाई जोखिम मुक्त पार्ने र व्यापार सञ्चालनका ऋणलाई अनुगमन गर्दै खुकुलो बनाउँदै लग्न जरुरी छ ।
कानुनी जटिलताको अन्त्य
प्रवासमा रहेका नेपालीलाई वित्तीय क्षेत्रमा लगानीका लागि कानुन खुकुलो बनाउन जरुरी छ । नेपालले रेमिट्यान्सलाई लगानीमा परिणत गर्ने कुरा सिद्धान्तः सही भए पनि रेमिट्यान्सको अधिकतम हिस्सा आयातित वस्तु खरिदमै प्रयोग भएको देखिन्छ । राष्ट्र बैंकले कानुन खुकुलो नबनाउने हो भने त्यो रेमिट्यान्सले देश बन्दैन । अतः आप्रवासी नेपालीले पनि नेपाली कम्पनीमा प्रत्यक्ष वा धितोपत्रको माध्यमबाट लगानी गर्न पाउने परिस्थिति विद्यमान छ । त्यसो गर्नाले बजार पनि चलायमान हुन्छ र व्यापारीमा पनि उत्साह थपिन्छ । नेपाल धितोपत्र बोर्डको हाल ६०–७० प्रतिशत लगानी बैंक, बिमा कम्पनी र जलविद्युत्जस्ता ठूला आयोजनामा केन्द्रित छन् । यसलाई स्थिर राख्दै नयाँ परियोजनामा कृषि, आईटी, पर्यटनजस्ता साना तथा मझौला व्यवसायीलाई प्राथमिकता दिन छिटोछरितो कार्यविधिको निर्माण गरी विदेशमा रहेका आप्रवासी नेपालीलाई नियन्त्रित तर प्रत्यक्ष लगानीको अवसर दिनुपर्छ । यसले समग्रमा नेपाली धितोपत्र बजारको आकार पनि बढाउँछ । बजारमा पनि उत्साह थप्छ ।
राष्ट्र बैंकले पुँजी बजार सुधारमा अप्रत्यक्ष तर महत्त्वपूर्ण भूमिका खेल्छ । केन्द्रीय बैंकले आधुनिक प्रविधिको प्रयोग गरेर वित्तीय पहुँच, नियमन तथा वित्तीय समावेशितामा क्रान्तिकारी सुधार ल्याउन सक्छ । जसरी भारतीय रिजर्भ बैंकले ‘इनफाइड पेमेन्ट इन्टर फेस’ (यूपीआई) ल्याएर डिजिटल भुक्तानीमा क्रान्ति ल्यायो । यसले साना व्यापारीदेखि ठूला कम्पनीसम्मलाई डिजिटल प्रणालीमा समेट्यो । साथै आरबीआईले स्टार्टअप–उन्मुख रेगुलेटरी स्यान्ड बक्स नीति लागू गर्यो । यसले प्रविधिमा आधारित वित्तीय नवप्रवर्तनलाई उत्प्रेरणा दियो । चीनले ‘टेक–सपोर्टेड रियल टाइम मार्केट म्यानेजमेन्ट’ प्रणाली अपनाएर पुँजी बजार नियमनमा प्रविधिको भरपुर उपयोग गरिरहेको छ ।
वित्तीय क्षेत्रमा बलियो पूर्वाधार
यसले लगानी सुनिश्चित गर्छ । नेपालमा कसरी ठूला र नयाँ लगानीकर्ता भित्र्याउने भन्ने विषयमा राजनीतिज्ञ र अर्थशास्त्रीहरूको माझमा धेरै छलफल हुने गर्छ । तर, पुराना लगानीकर्तालाई प्रोत्साहन र भएको लगानीलाई कसरी चलायमान बनाउने भन्ने उपकरणबारे विरलै छलफल हुन्छ । नेपाली लगानी बजारले ठूलो लगानी भित्र्याउने तयारी गरेको छ । जस्तै, कागजी फारमबाट सेयर कारोबार डिजिटल प्रणालीमा प्रवेश गरेको छ । तर, सेयर बजारलाई अर्थतन्त्रको ऐना भनिन्छ । विश्वका उदीयमान र ठूला अर्थतन्त्र सेयर कारोबार ‘टी वान’ मोडल प्रयोग गर्छन् । सरल भाषामा त्यो भनेको सेयर बेचेको भोलिपल्टसम्म लगानीकर्ताको खातामा पैसा आउँछ । त्यस्तो हुँदा भोलिपल्ट अरू क्षेत्रमा लगानी रोज्न पाउँछ । तर, नेपालमा ‘टी थ्री’ मोडलले गर्दा बेचेको रकम प्राप्त गर्न न्यूनतम तीन दिन लाग्छ । यसले गर्दा ढिलो कारोबार हुने र बजार पनि सुस्त हुने गर्छ ।
नेपालको वित्तीय साधनहरूमा विविधता ल्याउने हो र पुँजी बजारलाई गहिरो बनाउने हो भने लगानीकर्ताको सहभागिता बढाउनैपर्छ । विदेशी लगानीकर्तालाई पनि ठाउँ दिनुपर्छ । ‘इन्डेक्स फन्ड’, ‘एक्सचेन्ज ट्रेडेड फन्ड’ (ईटीएफ) र ‘डेरिभेटिभ्स’ लाई जिम्मेवारीपूर्वक भित्र्याउँदै वित्तीय उपकरण र पूर्वाधार निर्माणलाई बलियो बनाउनुपर्छ । र, यसको सुरुवात नेप्से इन्डेक्स फन्डबाट गर्दा जनतामा उपकरणबारे जान्न पनि सहज हुन्छ । त्यसपछि अन्य बैंकलगायत थुप्रै क्षेत्र समावेश गर्न सक्नुपर्छ । राष्ट्र बैंकले फाइनटिच कम्पनीलाई नियमनसहितको स्वतन्त्रता प्रदान गर्नुपर्छ । रेगुलेटरी स्यान्ड बक्स सुरु गर्नुपर्छ । जहाँ स्टार्टअपहरूले सुरक्षित रूपमा नवप्रवर्तन गर्न सकून् ।
दीर्घकालीन लगानी प्रवर्द्धन
नेपालमा पछिल्लो समय देखिएको सहकारी संस्थाहरूको वित्तीय संकटले हामीलाई गम्भीर चेतावनी दिएको छ । हामी अझै पनि वित्तीय स्थायित्वको आधारभूत संरचनाबाट टाढा छौं । लाखौं सर्वसाधारणको बचत जोखिममा छ । वित्तीय अनुशासनमा कमजोरी देखिएको छ र नियमनकारी संस्थाको क्षमतामा प्रश्न उठेको छ । सहकारीको दुर्घटनाबाट सिक्दा ‘वित्तीय क्षेत्र प्रवर्द्धन तथा जोखिम व्यवस्थापन कोष’ निर्माण गर्न जरुरी छ ।
जोखिमपूर्ण वित्तीय क्षेत्र निरीक्षण तथा समयमा जोखिम न्यूनीकरणका उपाय अपनाउनुपर्ने स्थिति छ । यसमा सरकारी, निजी क्षेत्र, अन्तर्राष्ट्रिय तथा दातृ संघसंस्थाको समर्थनमा कोष निर्माण गर्नुपर्छ । जसले वित्तीय प्रविधिको स्टारअपलाई टेवा दिन सक्छ । यसले वित्तीय साक्षरता गर्ने वा गराउने संस्थालाई सेवा प्रवाह वा आर्थिक सहयोग गर्न सक्छ ।
वित्तीय क्षेत्रजस्तै इन्डेक्स फन्ड वा कुनै कम्पनीको सेयरमा तीन वर्षभन्दा बढी समयावधिका लागि लगानी गर्ने व्यक्ति वा संस्थालाई पुँजीगत लाभ कर छुटजस्ता सुविधा दिँदा दीर्घकालीन लगानीलाई प्रोत्साहन गर्न सकिन्छ । यी उपकरणले पुँजी बजारलाई गहिरो, विविधतायुक्त, प्रविधिमैत्री र नेप्सेको समय सापेक्षित आधुनिकीकरण गर्दै पुँजी बजारमा विदेशी लगानी पनि भित्रिने वातावरण बन्छ ।
चीनको पिपुल्स बैंकले नियामक स्यान्ड बक्स सुरु गर्यो । जसले ‘अलि पे’, ‘वी बैंक’, ‘जे डी फाइनान्स’ जस्ता फिनटेक कम्पनीलाई सीमित प्रयोगका लागि अनुमति दियो । त्यसले स्मार्ट ऋण प्रणालीजस्ता अति प्रविधियुक्त आविष्कारका कामलाई प्रोत्साहन गर्यो ।
अतः चीन र भारतले उत्पादनमा आधारित ऋण, सरकारी ग्यारेन्टी र प्रविधि आधारित कृषिमा जोड दिएका छन् । राष्ट्र बैंकले पनि ग्रामीण बैंकलाई लक्षित गरेर कृषि प्राविधिक ऋण अनुदान कार्यक्रम ल्याउन सक्छ । र, स्यान्ड बक्स नीति, डिजिटल भुक्तानी प्लेटफर्म, डेटा–संरक्षित ऋण प्रवाह प्रणाली नेपालमा विकास गर्न सकिन्छ । एनआरबीले यूपीआईजस्तै तथा प्रणाली तथा ई–एनआरबी वालेट सिर्जना गरेर मोबाइल केन्द्रित डिजिटल अर्थतन्त्रलाई विस्तार गर्न सक्छ ।
भारतीय रिजर्भ बैंकले झैं डिजिटल ऋण दिने प्लेटफर्मलाई नियमन गर्दै पारदर्शिता, डेटा गोपनीयता र ब्याजदरको स्पष्टता अनिवार्य बनाउन आवश्यक छ । यसले बजारमा उपभोक्ता संरक्षणलाई बलियो र विश्वसनीय बनाउँछ । त्यसैले डिजिटल वित्तीय पहुँच विस्तार गर्न ‘रेगुलेटरी स्यान्ड बक्स’ एक प्रभावकारी मोडल हो । यसले स्टार्टअपहरूलाई नियमनको जोखिमबिनै सीमित अवधिमा परीक्षण गर्न अनुमति दिन्छ । भारतीय र चिनियाँ केन्द्रीय बैंकहरूले यसबाट उल्लेखनीय प्रगति गरेका छन् । नेपाल राष्ट्र बैंकले पनि यो मोडल तत्काल लागू गर्नुपर्छ ।
नेपाल अहिले आर्थिक संक्रमणको अत्यन्त संवेदनशील मोडमा उभिएको छ । देशको अर्थतन्त्र दीर्घकालीन असन्तुलन, व्यापार घाटा र जनशक्ति पलायनको त्रिकोणभित्र फसेको छ । यस्तो अवस्थामा नीतिगत भाषणभन्दा व्यवहारमा आधारित वित्तीय रूपान्तरण आवश्यक छ । जसले उत्पादकतालाई बढावा दिन्छ, युवालाई देशभित्र समेट्छ र पुँजी बजारलाई नवप्रवर्तनशील बनाउँछ । चीन र भारतले अपनाएका सुधारका बाटा केवल प्रेरणादायी मात्र होइनन्, नेपालका लागि अत्यावश्यक नक्सा बन्न सक्छन् ।
राष्ट्र बैंकको नेतृत्वमा अब स्पष्ट आर्थिक दूरदृष्टि र समयसापेक्ष मौद्रिक रणनीति आवश्यक भइसकेको छ । अनुत्पादक क्षेत्रको ऋण विस्तारले देशको वित्तीय स्थायित्व डगमगाउँछ । राष्ट्र बैंकले अब बैंकहरूलाई उत्पादक र निर्यातमुखी क्षेत्रमा कर्जा प्रवाहका लागि प्रोत्साहन दिनुपर्छ । भारतको जस्तै, ‘प्राथमिक कृषि ऋण अनिवार्यता नीति’ नेपालमा लागू गरिनु उपयुक्त हुनेछ । नेपालको समृद्धिको कथा नाराबाट होइन, नीतिबाट लेखिन्छ । आजको आवश्यकता केवल मौद्रिक सूचकहरूको समायोजन होइन, वित्तीय प्रणालीको चरित्र रूपान्तरण गर्नु हो । राष्ट्र बैंकले उत्पादन, प्रविधि, पारदर्शिता र नवप्रवर्तनमा आधारित नयाँ नीति र ढाँचा प्रस्तुत गर्न सकेमा नेपालले पनि ‘विकासशील’ को कोष्ठकबाट बाहिर निस्कने आधार तयार गर्नेछ । यो समय ‘वित्तीय समावेशीकरणको युग’ सुरुवात गर्ने उपयुक्त क्षण हो । राष्ट्र बैंक त्यसको प्रणेता बन्न तयार होस् र त्यसमा सफलता हासिल गरोस् ।
Facebook Comment
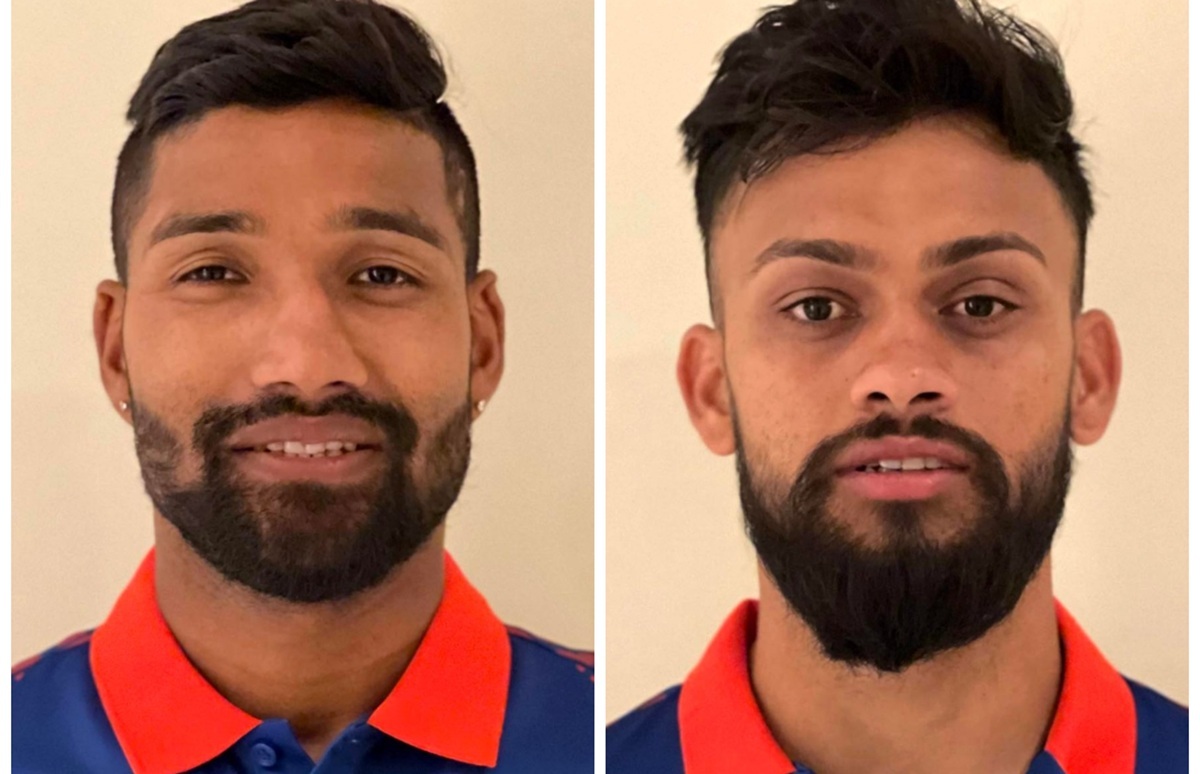
तेस्रो संस्करणको नेपाल प्रिमियर लिग (एनपीएल) क्रिकेटमा आज (बुधबार) सुदूरपश्चिम रोयल्स र पोखरा एभेन्जर्सबीच प्रतिस्पर्धा हुँदैछ ।
खेल कीर्तिपुरस्थित त्रिभुवन विश्वविद्यालय (त्रिवि) क्रिकेट मैदानमा अपराह्न साढे ४ बजे सुरु हुनेछ ।
एनपीएलका अघिल्ला दुई संस्करणमा पोखराले सुदूरपश्चिमसँग दुवै खेल गुमाएको थियो । आजको खेलमा पोखरा इतिहास बदल्ने लक्ष्यमा रहँदा सुदूरपश्चिम भने पोखरालाई हराएर आफ्नो यात्रा अघि बढाउने योजनामा छ ।
सुदूरपश्चिमको नेतृत्व दीपेन्द्र सिंह ऐरीले गर्दैछन् । अन्य खेलाडीहरुमा विनोद भण्डारी, आरिफ शेख, अविनाश बोहोरा, इशान पाण्डे, नरेन साउद, हेमन्त धामी, मिलन बोहरा, दिपक बोहरा, टेकबहादुर रावत, हिक्मत महरा, अनिल खरेल, आयुव चन्द, सचिन भट्ट र टेकराज थलाल रहेका छन् ।
यस्तै विदेशी खेलाडीहरुमाशेरफन रदरफोर्ड, स्कट कुगेलेइन, सैफ अली जैब, ब्रान्डन म्याकमुलेन र फेबियन एलेन छन् ।
यसैगरी, पोखरा एभेन्जर्सको नेतृत्व कुशल भुर्तेलले सम्काल्ने छन् । अन्य खेलाडीहरुमा दिनेश खरेल, सागर ढकाल, अर्जुन कुमाल, आकाश चन्द, विपिन खत्री, किरण ठगुन्ना, अर्जुन घर्ती, सुदिप अर्याल, विवेक राना मगर, सन्नी विक, प्रतिक पोखरेल, विपिन आचार्य छन् ।
यस्तै, शाकिब अल हसन, महेदी हसन, मोहम्मद सैफुद्दिन, चमिका करुणारत्ने र धनन्जय लक्षण रहेका छन् ।
आठ टोली सहभागि प्रतियोगिताको उपाधि विजेता टोलीले एक करोड ५० लाख प्राप्त गर्नेछ । यस्तै, उपविजेता टोलीले ८० लाख रुपैयाँ प्राप्त गर्नेछ ।
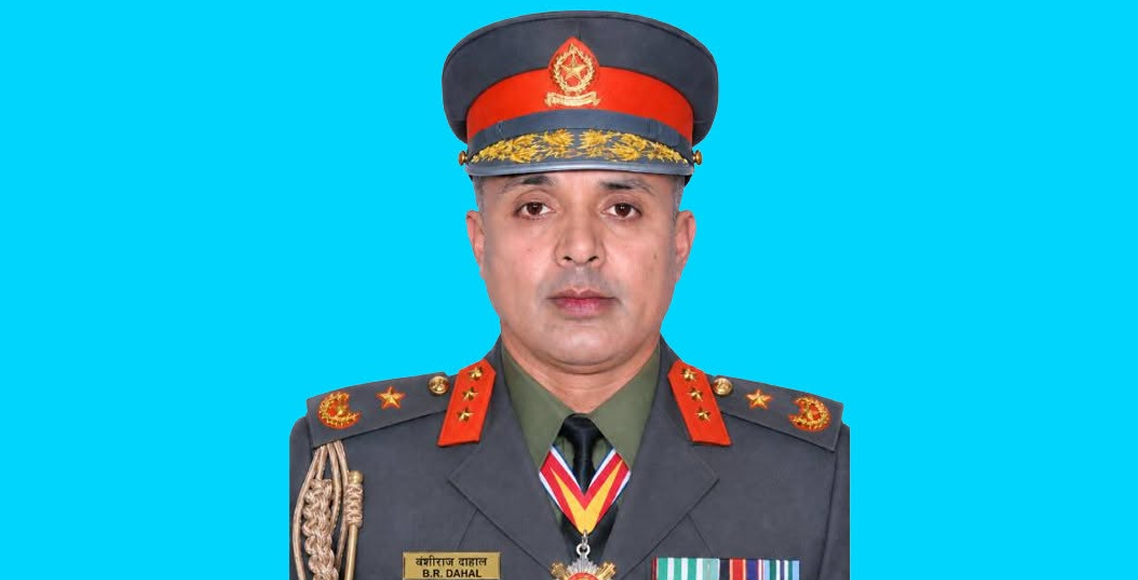
सशस्त्र प्रहरी बल, नेपालका अतिरिक्त महानिरीक्षक वंशीराज दाहाललाई बर्खास्त गर्न सिफारिस गरिएको छ । सशस्त्रकै एआइजी अन्जनीकुमार पोखरेल नेतृत्वको समितिले दाहाललाई बर्खास्त गर्न गृह मन्त्रालयलाई सिफारिस गरेको हो ।
बिहीबार प्रतिवेदन बुझाउँदै पोखरेलले सशस्त्र प्रहरी नियमावली अनुसार विभागीय कारबाहीको सिफारिस गरेको हो । सशस्त्र प्रहरी नियमावली, २०७२ को दफा ११३ मा आचरण विपरीतको काम गर्ने सशस्त्र प्रहरी कर्मचारीलाई भविष्यमा सरकारी सेवाको निमित्त अयोग्य नठहरिने गरी सेवाबाट हटाउने वा बर्खास्त गर्ने व्यवस्था छ ।
सोही दफाअनुसार कारबाहीको सिफारिस भएर आएको गृह मन्त्रालयका एक उच्च अधिकृतले बताए । गृह मन्त्रालयका एक उच्च अधिकृतले लोकान्तरलाई बताए । ‘एआइजी दाहाललाई सशस्त्र प्रहरीको नियमावलीअनुसार नै बर्खास्त गर्न सिफारिससहितको प्रतिवेदन आएको छ,’ ती अधिकृतले भने,’ अब गृहमन्त्रीज्यूले कार्यान्वयन गर्नुहुनेछ ।’
नियमावलीअनुसार त्यसको निर्णय गर्ने अधिकार गृहमन्त्रीलाई रहेको छ । पूर्वप्रधानन्यायाधीश चोलेन्द्रशमशेर जबरा पक्राउ पर्दा दाहाल काठमाडौं उपत्यका अपराध अनुसन्धान कार्यालय टेकुमा भेट्न पुगेका थिए । अनुसन्धान कार्यालयको टोलीले जबरालाई असोज ११ गते राति काठमाडौंस्थित घरबाटै नियन्त्रणमा लिएको थियो ।
दाहालमाथि संवेदनशील सूचना चुहाएको भन्दै असोज १९ गते गृह मन्त्रालयले निलम्बन गरेको थियो । मन्त्रालयले सोही दिन एआइजी पोखरेलको नेृत्वमा छानबिन समिति पनि गठन गरिएको थियो ।
अहिले निलम्बनमा परेका दाहाल सशस्त्र प्रहरीको सीमा विभाग प्रमुखको रुपमा कार्यरत थिए । सरकारले म्याद थप नगरेको अवस्थामा यही २७ वैशाखको राति १२ बजेबाट दाहाल अनिवार्य अवकाशमा जाँदै थिए ।
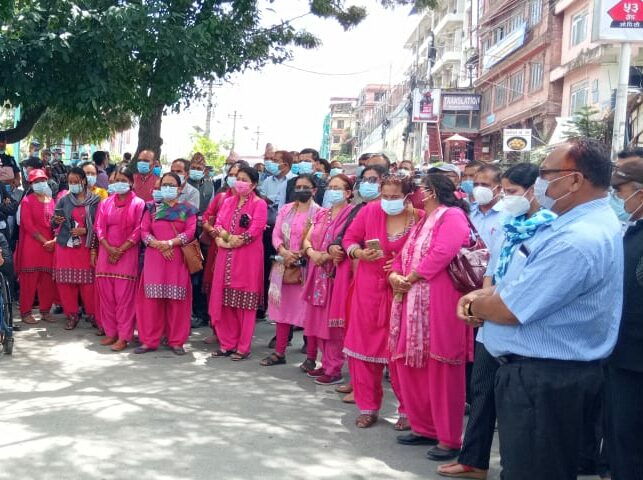
शिक्षकलाई सवारी साधन खरिदमा ब्याज सहुलियत दिने व्यवस्थासहितको शिक्षा (एघारौँ संशोधन) नियमावली, २०८३ सहमतिका लागि शिक्षा मन्त्रालयले अर्थ मन्त्रालयमा पठाएको छ।
प्रस्तावित व्यवस्थाअनुसार माध्यमिक तह प्रथम श्रेणीका शिक्षकले रु। ५० लाखसम्म र द्वितीय श्रेणीका शिक्षकले ४० लाखसम्मको सवारी साधन खरिद गर्न सक्नेछन्।
त्यस्तै, माध्यमिक तृतीय श्रेणी, निम्नमाध्यमिक र प्राथमिक तहका सबै श्रेणीका शिक्षकले ४ लाखसम्मको दुईपाङ्ग्रे सवारी साधन खरिद गर्न सक्ने व्यवस्था प्रस्ताव गरिएको छ।
सवारी साधन खरिदका लागि बैंकमार्फत हुने वित्तीय व्यवस्थामा लागत रकमको ८० प्रतिशतसम्मको किस्तागत ब्याज नेपाल सरकारले सहुलियतस्वरूप व्यहोर्ने व्यवस्था नियमावलीमा राखिएको छ। शिक्षकले बाँकी २० प्रतिशत रकम आफैं व्यवस्थापन गरी सवारी साधन खरिद गर्न सक्नेछन्।


-
 अर्थ7 years ago
समाचारमार्फत् आफ्नो चरित्रहत्या गरिएको भन्दै कानेपोखरीका युवा व्यवसायीले गरे पत्रकार सम्मेलन
-
 Banner4 years ago
साउनदेखि कुन तहका कर्मचारीको कति तलब ?
-
 खेलकुद7 years ago
रंगशालाको अवलोकन
-
 मुख्य7 years ago
शेयर बजारमा झिनो अंकको गिरावट
-
 अर्थ6 years ago
गोर्खा डिपाटमेन्ट स्टोर विराटचोकलाई ५० हजार जरिवाना
-
 मुख्य7 years ago
सुन्दरहरैंचामा चोरले बोरामा हालेर लादैं गरेको बच्चालाई आमाले खोस्न सफल
-
 मुख्य7 years ago
पुस १० गते खण्डग्रास सूर्यग्रहण लाग्ने भएकाले मोरङका संस्थागत विद्यालय बिदा
-
 धर्म / संस्कृति7 years ago
गुरुङको थर नै गोत्र
You must be logged in to post a comment Login